세계 모터 시장의 현황과 전망
세계 소형 모터 시장의 현황과 전망
야노경제연구소는 세계 소형 모터 시장에 관한 조사를 실시했다. 이 조사는 브러쉬 DC모터(코어드), 브러쉬 DC모터(코어리스), 진동 모터, 브러시리스 DC모터, PM형 스텝 모터, HB형 스텝 모터, DC축류 팬 모터, AC유도전동기를 취급하는 일본 및 해외 소형 모터 메이커 18사를 대상으로 했다.
2011년 세계 소형 모터 시장규모
104억 7,241만개의 전망
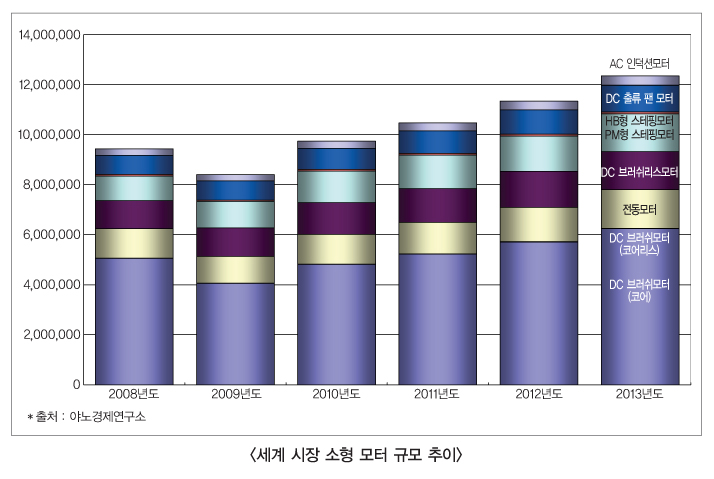
소형 모터 시장은 리먼쇼크의 영향으로 2009년은 전년을 밑돌았으나 2010년 이후는 회복 경향에 있어 다시 성장 궤도에 진입하고 있다. 2010년은 전년 침체에 대한 반동으로 많은 소형 모터가 전년 대비 두 자리수 퍼센트 증가한 것으로 추계한다.
기존의 탑재 어플리케이션 수요 회복과 더불어 산업 기기 분야용에서 「에너지 절약·환경 요구」가 고조됨에 따라 적용 분야 확대를 도모하고 새로운 제안을 진행시키는 움직임도 나타나고 있다. 2011년은 성장률은 둔화하고 있으나 각 모터의 출하는 증가하여 소형 모터 시장 전체로 2008년을 넘는 출하 수량이 될 전망이다.
 |
2013년 세계 시장규모
123억 4,943만개로 예측
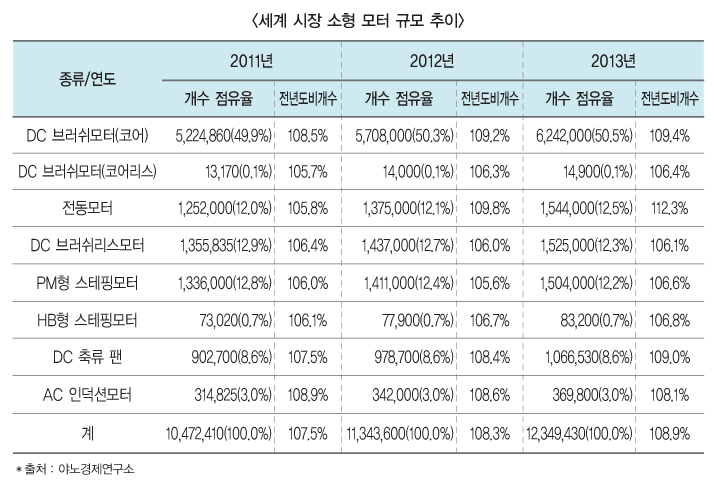
소형 모터의 세계 시장은 2012년 이후도 플러스 추이하여 2013년에는 전체 120억개 이상의 시장규모가 될 것으로 예측한다. 신흥국·도상국의 경제발전을 배경으로 민생 기기와 가전제품 수요 확대가 소형 모터의 출하 증가로 결합된다. 신규 어플리케이션으로는 에너지 절약화 추진 움직임에 따른 산업 관련 기기(유압 실린더, 에어 실린더, 모터 구동에 의한 전동 실린더 치환 등)로의 수요 확대가 기대된다.
 |
일본 메카트로닉스 부품 시장 동향
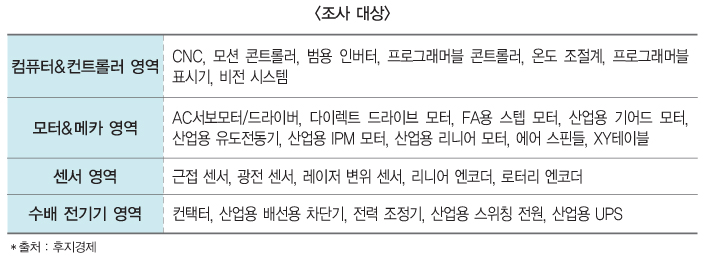
일본 후지경제는 주로 FA(Factory Automation) 제어를 담당하는 메카트로닉스 구성부품, 기기·장치 시장을 조사했다. 메카트로닉스(Mechatronics)란 기계공학(Mechanics)과 전자공학(Electronic)을 합친 일본식 영어로 기계제어에 전자기술을 응용함으로써 제어의 고성능화와 다기능화, 자동화를 실현하는 것이다.
이 조사에서 시장규모는 일본계 메이커와 외자계 메이커의 국내 판매액(=일본 국내 시장) 및 일본계 메이커의 해외 판매액을 합함. 범용 인버터, 프로그래머블 컨트롤러, 프로그래머블 표시기, AC 서보모터, 근접센서, 광전센서, 산업용 배선용 차단기 주요 7개 품목은 외자계 메이커의 해외 판매액을 포함한 세계 규모이다.
메카트로닉스 부품 시장
(일본 시장+일본계 메이커의 해외 판매액)
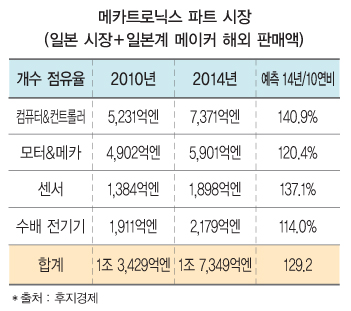
2010년 메카트로닉스 부품 시장은 전년대비 139.3%인 1조 3,429억 엔이었다. 일본 국내외를 불문하고 왕성한 인프라 설비투자가 이루어진 외에 자동차 업계와 전자 업계의 설비투자에 힘입어 리만쇼크의 영향으로 1조 엔을 밑돌았던 전년보다 크게 회복되었다.
2010년 시장을 영역별로 보면, 컴퓨터&컨트롤러 영역에서는 CNC, 모션 컨트롤러, 온도 조절계, 비전 시스템이 전년대비 150% 이상, 모터&메커니컬 영역에서는 산업용 리니어 모터, 에어스핀들이 전년대비 200% 이상, 센서 영역에서는 리니어 인코더, 근접센서가 전년대비 150% 이상 실적을 늘렸다. 그 외에 각 영역 대부분의 품목이 전년대비 두 자릿수의 고성장을 기록했다. 2008년과 같은 수준 혹은 그것을 상회하는 수준까지 시장 규모가 회복된 품목이 다수 보인다.
2011년에는 전년대비 8.3% 증가한 1조4,540억 엔이 전망된다. 동일본 대지진의 영향으로 생산 조정이 불가피했지만 상반기에는 해외 수요에 힘입어 전년 실적을 웃도는 수준으로 추이됐다. 그러나 하반기에 들어서 해외 수요가 둔화 경향을 보이고 있다.
2012년 이후에는 일본 국내 복구 수요와 에너지 절감 설비 안건이 기대되지만 이러한 부문에서의 성장은 한정적이어서 중국이나 인도와 같은 신흥국의 수요가 시장을 끌어올릴 것으로 예측된다. 2014년에는 2010년 대비 29.2% 증가한 1조7,349억 엔이 예측된다.
 |
● 산업용 IPM 모터
IPM 모터(매입 구조 영구자석 동기 전동기)는 고효율 운전이 가능함. 인버터와 세트로 사용함으로써 일반적인 유도 모터 등과 비교해 에너지 절감 효과가 있다. 산업분야에서 차지하는 산업용 모터의 전력소비량은 많아 고효율화가 요구된다. 일본 국내에서는 인버터 구동에 의한 고효율 운전이 주류이지만, 일본에서도 향후 산업용 모터의 고효율화에 대한 강제 규제가 예정되어 있어 각 메이커 모두 신제품 개발을 진행하고 있다.
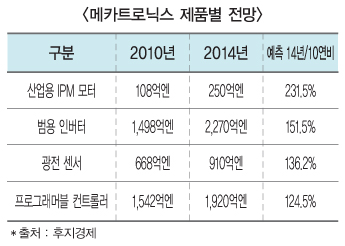
이런 가운데 보다 효율이 높은 모터로서 IPM 모터가 주목을 받고 있어 설비투자 회복에 맞춰 시장이 확대될 전망이다. 또한 동일본 대지진 후의 전력공급 문제에 대한 대책으로서 IPM 모터는 중요한 위치를 차지할 것으로 보인다. 2010년에는 108억 엔이었던 이 시장은 2014년에는 2010년 대비 131.5% 증가한 250억 엔이 전망된다.
 |
● 범용 인버터
범용 인버터는 주로 3상 바구니형 유도 모터를 구동할 때 사용하는 가변속 장치이다. 속도 제어 니즈에 맞춰 구동 제어 방식이 구분되어 사용되고 있다. 에너지 절감을 배경으로 수요가 왕성해 2010년 시장은 전년대비 36.1% 증가한 1,498억 엔이었다. 반송장치, 공조 등의 팬 펌프 관련, 건축·토목기계, 식품기계를 비롯해 다양한 용도에 사용되고 있다.
2011년에는 동일본 대지진으로 인한 영향이 회복되고 있고, 해외 수요도 견조하다. 앞으로는 일본 국내에서는 복구 수요와 모터의 고효율 규제 등의 동향이 성장 요인이 될 것으로 보이지만 시장의 조기 형성은 기대할 수 없어 당장에는 중국, 한국, 대만, 인도 등의 아시아 시장이 성장을 주도할 것으로 보인다. 2014년 시장은 2010년 대비 51.1% 증가한 2,270억 엔이 전망된다.
● 광전센서
광전센서는 반도체 개폐소자를 갖춘 LED, 레이저 등 가시·비가시광선의 반사나 복사, 차광에 의해 물체의 존재를 검출하는 비접촉 센서다. 검출 범위 안에 있는 물체를 검지해 기기·장치 등을 컨트롤한다.
2010년에는 주요 애플리케이션인 반도체, 전자부품, FPD(플랫패널 디스플레이) 제조장치나 검사장치의 설비투자가 시장을 이끌어 시장은 전년대비 44% 증가한 668억 엔으로 대폭 회복됐다.
향후 일본 국내에서는 스마트폰이나 태블릿 PC 등의 성장기기용 전자부품을 비롯해 반도체, FPD, LED(발광 다이오드)와 같은 각종 부품 제조장치나 생산라인, 또한 전기자동차, 태양전지, 2차전지 등의 분야에서 수요가 계속될 것으로 보인다. 또한 중국 시장의 직접 수요 및 간접 수출에 의한 수요가 시장을 주도하는 상황이 지속될 것이며, 대만이나 한국 등의 시장도 성장을 지속할 것으로 전망된다. 2014년에는 2010년 대비 36.2% 증가한 910억 엔이 전망된다.
● 프로그래머블 로직 컨트롤러(PLC)
시퀀스 제어장치인 프로그래머블 로직 컨트롤러(PLC)는 공장의 자동 생산설비의 기계 제어 등에 사용되고 있다. 2009년 후반부터 수요가 되살아나기 시작해 2010년 시장은 전년대비 30.1% 증가한 1,542억 엔으로 2008년 시장 규모를 근소하게 밑도는 수준까지 회복됐다. 중국을 비롯해 한국, 대만 등 아시아에서 수요가 왕성했으며, 그 중에서도 중국에서는 FPD, 반도체 관련 등에서 급격하게 수요가 확대되고 있다.
2011년에는 동일본 대지진의 영향이 발생했지만 대기업에서는 대규모 수요에 대응할 수 있는 상황으로까지 회복됐다. 아시아 수요가 확대될 것으로 전망되는 가운데 대기업도 대량의 수주 잔고를 안고 있어 공급 면에서 이것을 맞출 수 있다는 전제 하에 계속해서 시장 확대가 기대된다. 2014년에는 2010년 대비 24.5% 증가한 1,920억 엔이 전망된다.
 |
차재 모터 시장의 최신 동향과 장래 전망
야노경제연구소는 세계 차재 모터 시장에 관한 조사를 실시했다. 이 조사의 차재 모터란 스타터와 얼터네이터, 각종 보기류부터 차세대 자동차(HEV/EV)에 사용되는 주기 모터까지의 모든 모터를 대상으로 한다. 다만 카오디오와 네비게이션 시스템의 디스크 드라이버·HDD용 모터는 대상외로 한다. 또한 시장은 차량 생산지역을 베이스로 하는 세계 시장을 차량은 차세대 자동차 (하이브리드 차·전기 자동차)를 포함한 모든 승용차 및 차량 중량 3.5t이하의 상용차에 탑재되는 차재 모터를 대상으로 했다.
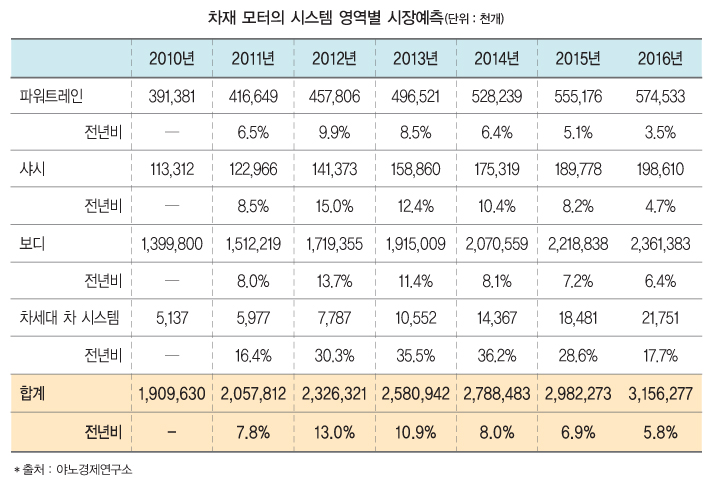 |
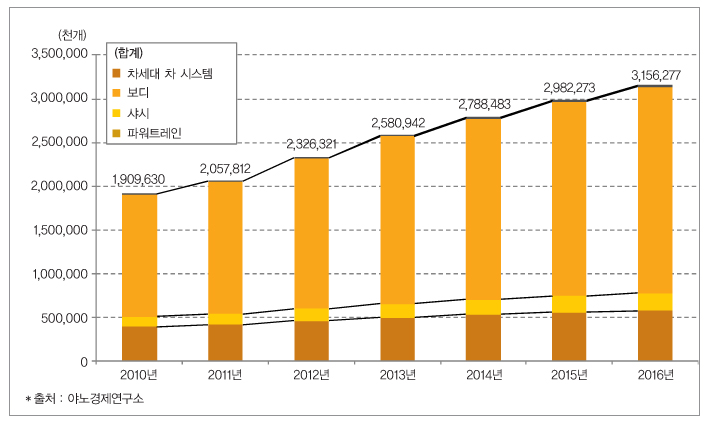
◆2010년 세계 차재 모터 시장은 19억개, 2016년은 31.5억개(2010년 대비 1.65배)로 크게 신장
2010년 세계 차재 모터 시장은 19억 963만개였다. 2010년 이후 연비 개선 기술의 적극 채용에 따른 보기류의 전동화와 차세대 자동차(하이브리드 차·전기 자동차)의 보급에 의해 파워트레인, 샤시, 차세대 자동차 시스템의 각 영역에서 모터의 사용이 증가한다. 이뿐만 아니라 신흥국 시장의 자동차 수요 확대와 전장품 장비율의 향상을 요인으로 보디 영역의 모터도 수요가 늘어난다. 2016년은 2010년 대비 1.65배로 크게 신장 하여 약 31억 5,600만개에 이를 것으로 예측한다.
◆차세대 자동차 시스템 영역의 세계 차재 모터 시장은 2010년 514만개, 2016년 2,175만개(2010년 대비 4.2배)에 이름
차세대 자동차는 주기 모터를 시작으로 전동 압력과 각종 전동 펌프 등 엔진 차량과 비교하면 2~9개의 모터가 더 많이 탑재되고 있다. 선진국의 차세대 자동차의 보급을 배경으로 이러한 차세대 자동차 시스템을 구성하는 차재 모터의 수요는 2016년에 2010년 대비 4.2배로 급격히 확대할 것으로 예측한다.
 |