소재·부품 산업 경쟁력이 국가경쟁력 견인한다!
기술·산업간 융합 가속화로 소재·부품 산업 기술력 강화 필요성 증대
미국, 독일, EU 등의 주요 소재·부품 추진전략 통해 나아갈 길 모색해야
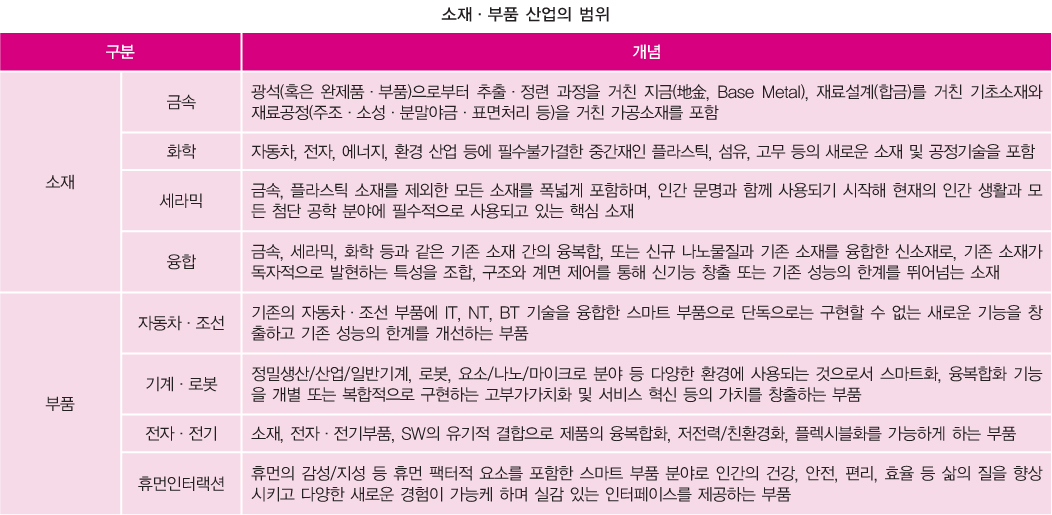 |
소재·부품 산업은 주요 산업의 중간재로서 중소기업을 중심으로 국가경제의 생산 및 교역에 중요한 역할을 수행하고 있다. 또한 완성품 제조업의 수준과 경쟁력을 좌우하는 핵심 산업으로 소재·부품 산업의 경쟁력이 전방산업 경쟁력으로 확대되는 중요한 산업이라 할 수 있다. 모든 산업분야의 기술혁신을 선도하는 역할을 할뿐만 아니라 산업이 글로벌화·고도화되면서 핵심 경쟁요인으로 꼽히고 있기 때문이다. 소재·부품 산업의 영역은 최근 들어 에너지 발전 및 저장, 효율 개선뿐만 아니라 삶의 질 향상이라는 관점에 대한 관심이 깊어지면서 기존 분류에서 벗어나 융복합 기술을 기반으로 빠르게 변화하는 모습을 보이고 있다.
소재·부품분야의 기술 융복합은 단일 부품 단위에서 모듈화가 진행되고 있으며, 소재도 전통적인 금속, 화학, 세라믹 소재가 혼재된 융복합 소재화 현상이 이뤄지고 있다. 특히 기술의 융복합화, 불확실성 등으로 인해 글로벌 차원에서 소재 기업과 수요 기업 간의 제휴가 강화되면서 경쟁이 더욱 심화되고 있으며, Market-Oriented 관점의 수요자 중심 패러다임으로 발전되고 있어 기업 간, 국가 간의 성장을 위한 전략적 방향성이 빠르게 변화하고 있다. 이에 따라 향후 소재·부품분야에서 원천기술을 확보하고 있는 강소기업들이 국가 및 기업의 경쟁력강화에 중추적 역할을 수행할 것으로 전망됨에 따라 독일, 미국, 일본과 같은 소재·부품 산업 강국뿐만 아니라 중국, 캐나다, EU 국가 등도 소재·부품 산업 관련기술개발 지원 및 관련기업 육성을 위한 정책적 지원을 확대하고 있는 추세다.
주요국의 소재·부품 산업 추진 전략
(1) 미국
소재 관련 국제경쟁력을 더욱 강화·지속하기 위한 노력을 아끼지 않는 미국은 재료연구 지원을 위해 국립과학재단의 MRSECs 프로그램을 통해 연구관계자들을 협력 지원하고 있다. 또한 기술 개발을 통한 국제적 경쟁력 강화를 위해 국가나노기술계획과 소재게놈계획 등을 수립했다. 미국의 소재·부품 정책의 중점 추진방향은 크게 ‘환경 및 에너지 관련소재 기술 개발’과 ‘우주항공 및 국방소재 기술 개발’로 나눌 수 있는데, 특히 미국의 3대 과학기술정책 추진 방향에 따라 소재 기술에 대한 투자는 환경 및 에너지 관련 소재 기술 개발 분야에서 중점적으로 이뤄지고 있다.
다시 말해서 미국에서는 현재 국제적으로 가장 큰 이슈로 부각되고 있는 ‘에너지 문제 해결을 위한 에너지 재료 및 소자’, 우주항공산업용 및 자동차 연비향상을 위한 ‘금속재료의 경량화를 위한 연구개발’, 나노 스케일의 재료 컨트롤 기술을 위한 ‘나노기술을 이용한 연구개발’, 금속 재료의 한계를 보완하기 위한 ‘그래핀 및 탄소나노튜브’ 분야를 중점추진분야로 정하고 관련 기술개발을 활발히 전개하고 있다.
(2) 일본
지난 2000년 발표된 미국의 국가나노기술전략(NNI)의 영향을 받은 일본은 정부 차원의 나노기술종합지원 프로젝트와 나노기술 첨단연구거점 네트워크를 형성하고 산학연 연계를 통한 기술연구개발에 초점을 맞추고 있다. 특히 NIMS를 중심으로 한 통합형 소재 연구기관을 갖추는 등 자국의 혁신환경에 맞는 연구소 구성체계를 갖고 있다. 나노기술을 통해 제조업 혁신을 꾀한다는 방향을 세우고 있는 일본에서는 나노기술분야를 ①나노전자영역, ②재료영역, ③나노바이오·생체재료영역, ④나노기술재료분야 추진기반영역, ⑤나노사이언스·물질과학 영역 등 5개 분야로 구분하고 있으며, 나노기술 관련부처인 문부과학성/경제산업성/환경성/농림수산성 등이 나노기술 연구개발을 적극 지원하고 있다. 특히 최대 연구지원 부처인 경제산업성은 NEDO의 나노기술 연구개발을 지원하고 있다.
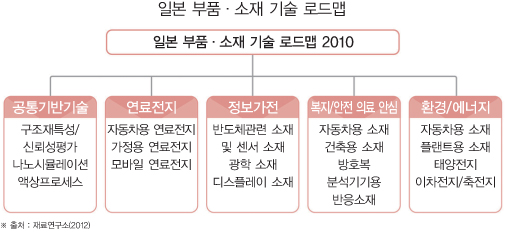
일본은 과제 해결을 위한 과학기술의 분야 융합에 적극 나서고 있는데, 환경·에너지분야에서 태양전지, 연료전지, 이차전지 등 그린에너지 창출과 질병의 조기진단, 극소 침습 의료 실현으로 국민건강을 위한 바이오나노테크놀러지와 일렉트로닉스 기술의 융합을 추진하고 있다.
 |
(3) EU
EU를 포함한 선진국(미국, 일본 등)은 우주항공, LED, 태양전지 등 미래 유망산업을 중심으로 신뢰성을 더욱 강화하는 추세를 보이고 있다. EU에서는 유럽단일연구공간(European Research Area) 프레임워크를 통해 유럽국가 내의 기술연구 및 혁신을 보장하고 HORIZON 2020(성장을 위한 혁신동력)을 보완하고 있는데, ERA에 대한 지원을 강화해 이동성, 인프라, 지식전달, 정책학습과 회원국과의 강력한 파트너십을 전개한다는 방침이다. 즉, 효율적으로 투자 분야를 정하며 성별이나 윤리적 문제, 연구원 경력 및 결과를 고려해 접근성을 보장한다는 의미다.
2007년부터 시행하고 있는 에너지전략기술계획(풍력, 태양광, 지열, 전기 저장, 바이오에너지 등 11개 주요 에너지 기술에 대한 로드맵을 향후 10년간 제시)을 기본으로 하는 머티리얼 로드맵(Material Roadmap)을 강조하고 있는 EU에서는 정부 차원의 신뢰성에 중점을 둔 연구를 추진하고 있다.
(4) 독일
기술혁신 성공의 70%는 이용된 소재의 특성이 미치는 직·간접적인 영향에 의해 결정된다는 인식을 갖고 있는 기술대국 독일에서는 정부 차원에서 첨단기술전략을 중심으로 소재기술의 혁신을 강화하고 있다. 특히 2000년대 중후반 ‘소재기술혁신사업’과 ‘IT Research 2006’ 등 두 가지 프로그램을 통해 소재분야를 지원하고 있다. 독일에서는 17개 첨단기술 분야에 대한 투자를 계획하고 있는데, 특히 소재 및 부품산업의 핵심 분야인 나노, 바이오, 마이크로시스템, 광학, 재료 기술 등에 중점을 두고 있다. 2007년부터는 R&D에 대한 학계와 산업계의 노력을 효율적으로 조정하기 위해 재료기술개발 로드맵을 작성하기도 했다.
한편, 제조업 분야의 원자재 비용이 총 생산비용의 40~50%에 달하는 독일에서는 산업 경쟁력 향상 및 보호를 위해 ‘재료 효율을 증대’시키는 노력을 펼치고 있다. 이와 함께 재료연구에서 공정기술 및 부품특성 관련 제반작업의 완전 전산화로 각 이용분야에 적합한 맞춤형 설계를 제공하기 위해 ‘새로운 신소재 개발 가속화’를 꾀하고 있으며, 이 모든 정책의 추진을 위해 ‘소재 개발을 위한 새로운 기반’을 구축한다는 전략을 내세우고 있다.
(5) 중국
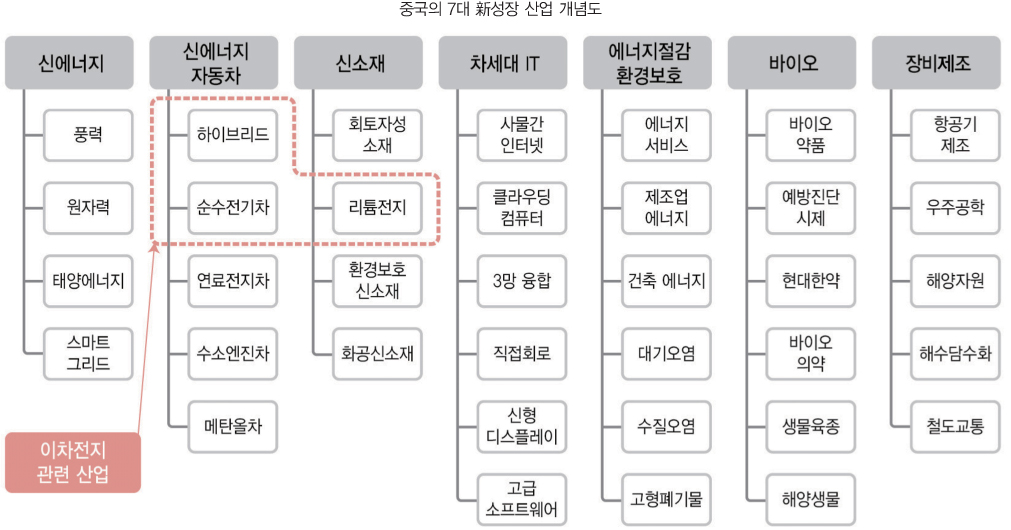
산업구조의 고도화를 위한 소재·부품의 국산화, 국제분업 관계에서의 고부가가치화 등을 위해 소재·부품산업을 육성하고 있는 중국에서는 조립·가공산업 위주의 경제성장과 첨단산업의 외국인 직접투자 의존도 심화에 따라 시장지향적인 산학연 등을 통한 소재·부품기술의 국산화에 주력하고 있다. 또한 7대 전략적 신흥산업의 신에너지 자동차, 신소재 분야를 중심으로 소재·부품산업 지원정책을 강화하는 등 투자를 확대하고 있다. 이를 통해 2% 수준인 7대 전략적 신흥산업의 GDP내 비중을 2015년에 8%, 2020년에는 15%까지 끌어올려 중국의 경제선도 산업으로 삼는다는 발전정책을 추진하고 있다.
특히 2020년까지를 나노기술 및 산업이 발전하는 중요한 전략적 시기가 될 것으로 전망, ‘나노기술발전 로드맵’을 수립해 정보·건강·에너지 및 환경 분야의 나노기술 고속노선을 제시하고 있다. 이와 함께 신소재 산업 정책에도 적극 나서고 있는데, 신소재 업종에 대한 진입 조건을 제정하고 주요 신소재 상품 리스트를 마련하는 등 신소재 산업의 주요 프로젝트를 실시하고 있다.
 |
소재·부품 산업 경쟁력 분석
(1) 기술수준은 미국이 가장 앞서
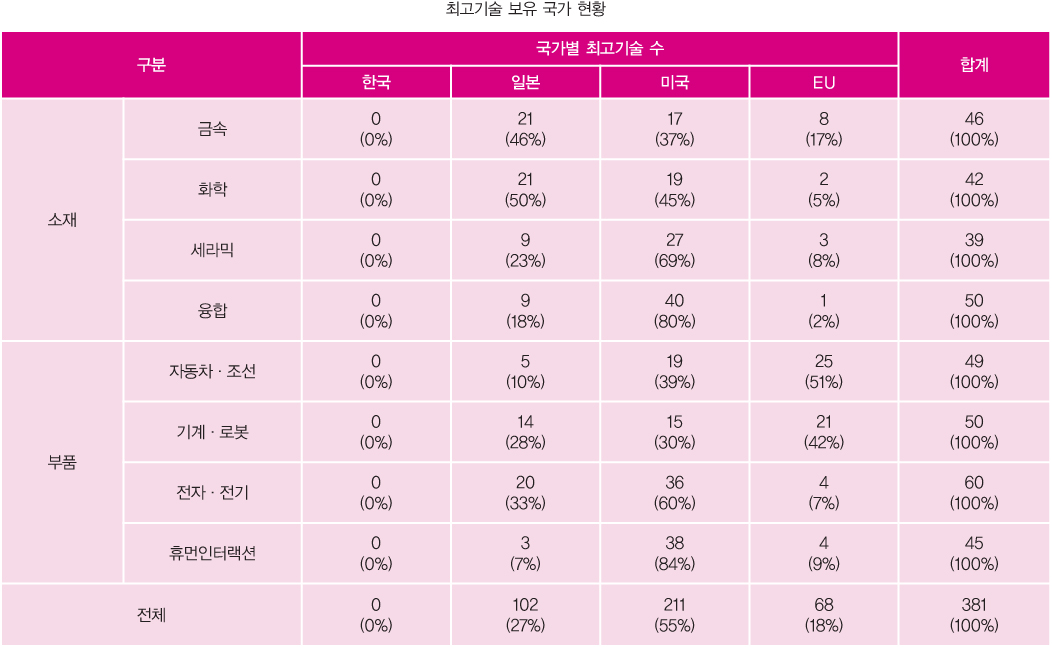
국가별 최고기술 보유 비율은 미국이 55%로 절대적으로 많은 것으로 집계됐다. 2위인 일본은 27%, EU가 18%인 반면 한국은 최고 기술을 보유하지 못한 것으로 나타났다. 소재 기술분야의 국가별 최고기술 보유 비율 면에서도 미국의 독주는 이어진다. 미국은 화학과 융합분야에서 각각 69%, 80%를, 전자·전기와 휴먼인터랙션분야에서도 60%, 84%를 차지하며 강건한 기술대국의 면모를 보였다. 금속과 세라믹분야에서는 일본이 46%, 50%로 1위를 차지했고 자동차·조선분야와 기계·로봇분야에서는 EU가 51%, 42%를 점유하고 있는 것으로 조사됐다.
(2) 한국 소재·부품 기술 수준은 높아
최고기술을 보유하지는 못했지만 한국의 소재·부품 기술 수준은 상당히 높은 수준이다. 한국의 기술 수준은 최고 선진국 대비 71.3%인데, 특히 부품분야가 72.5%로 소재분야(70.3%)보다 다소 높은 것으로 조사됐다. 소재 분야 중에서는 화학분야의 기술수준이 69.2%로 타 분야에 비해 다소 낮으며, 부품분야에서는 기계·로봇의 기술 수준이 71.6%로 경쟁력이 낮은 것으로 나타났다.
(3) 기술개발 격차 3.3년
소재분야의 평균 기술개발 완료시기는 2019년, 세계 선진국의 평균 기술개발 완료시기는 2016년으로 조사돼 평균 기술격차 년수는 3.3년인 것으로 집계됐다. 또한 부품분야 국내 평균 기술개발 완료시기는 2017년이며 세계 선진국의 평균 기술개발 완료시기는 2015년으로, 평균 기술격차 년수는 1.8년으로 조사됐다.
 |
국내 산업 선도할 핵심소재·부품은?
한편 산업통상자원부와 한국산업기술평가관리원은 ‘시장선도형(First Mover) 소재·부품 R&D전략 총괄 보고서’를 통해 금속 소재/세라믹 소재/화학 소재/융합 소재/자동차·조선 부품/기계·로봇 부품/전자·전기 부품/휴먼인터랙션 부품 등 8개 분야에 대한 ‘미래 유망기술 후보’와 ‘시장선도형 미래유망 핵심소재부품’을 선정·발표했다. 미래 유망기술 후보로는 ‘델타로봇용 고속, 고정밀 작업을 위한 델타로봇용 스마트 Direct Drive 모듈’, ‘반도체장비용 나노급 위치 정밀도기능의 고출력 초음파 리니어 액추에이어’, ‘다축 로봇 모션제어용 개방형 소프트웨어 플랫폼 기술’, ‘300㎜ 이상의 Wafer를 50㎛ 이하의 Grinding을 위한 Air Spindle’ 등 소재분야 206건, 부품분야 239건 등 총 445건이 선정됐다.
또한 전문가 델파이조사를 통한 포트폴리오 분석과 미래 시나리오 분석을 통합·조정해 최종 선정한 소재·부품 분야 기술 중 시장선도 가능성 및 기술적 중요도를 기준으로 한 포트폴리오 분석을 거쳐 최종적으로 금속 26개, 세라믹 25개, 화학 23개, 융합 26개, 자동차·조선 27개, 기계·로봇 27개, 전자·전기 24개, 휴먼인터랙션 22개 등 총 200개의 시장선도형 미래유망 핵심소재부품을 선정했다.
시장선도형 미래유망 핵심소재부품 중 기계·로봇 분야에서는 ‘수치제어·PLC·로봇제어·모션컨트롤 기능이 통합된 스마트 CNC 시스템’, ‘전동과 유압액추에이터 융합을 통합 에너지 절감 및 소형 고출력 액추에이터’, ‘제조 로봇과 작업자의 상호 협력 작업을 위한 핵심 모듈 및 기술’, ‘로봇용 Frameless형 다극 박형 정밀모터’ 등이, 전기·전자 분야에서는 ‘450㎜ 반도체용 소재 및 장치’, ‘공정 진단용 고감도 진단센서 및 통합운영 시스템’, ‘반도체 웨이퍼 마스크용 EUV 반사도 측정 장비부품’ 등이 앞으로 유망한 것으로 조사됐다.
자료제공 | 한국산업기술평가관리원(www.keit.re.kr)